¿Qué es una línea de crédito y para qué sirve?
Distingue el límite autorizado del dinero propio y de un préstamo entregado en una sola exhibición.

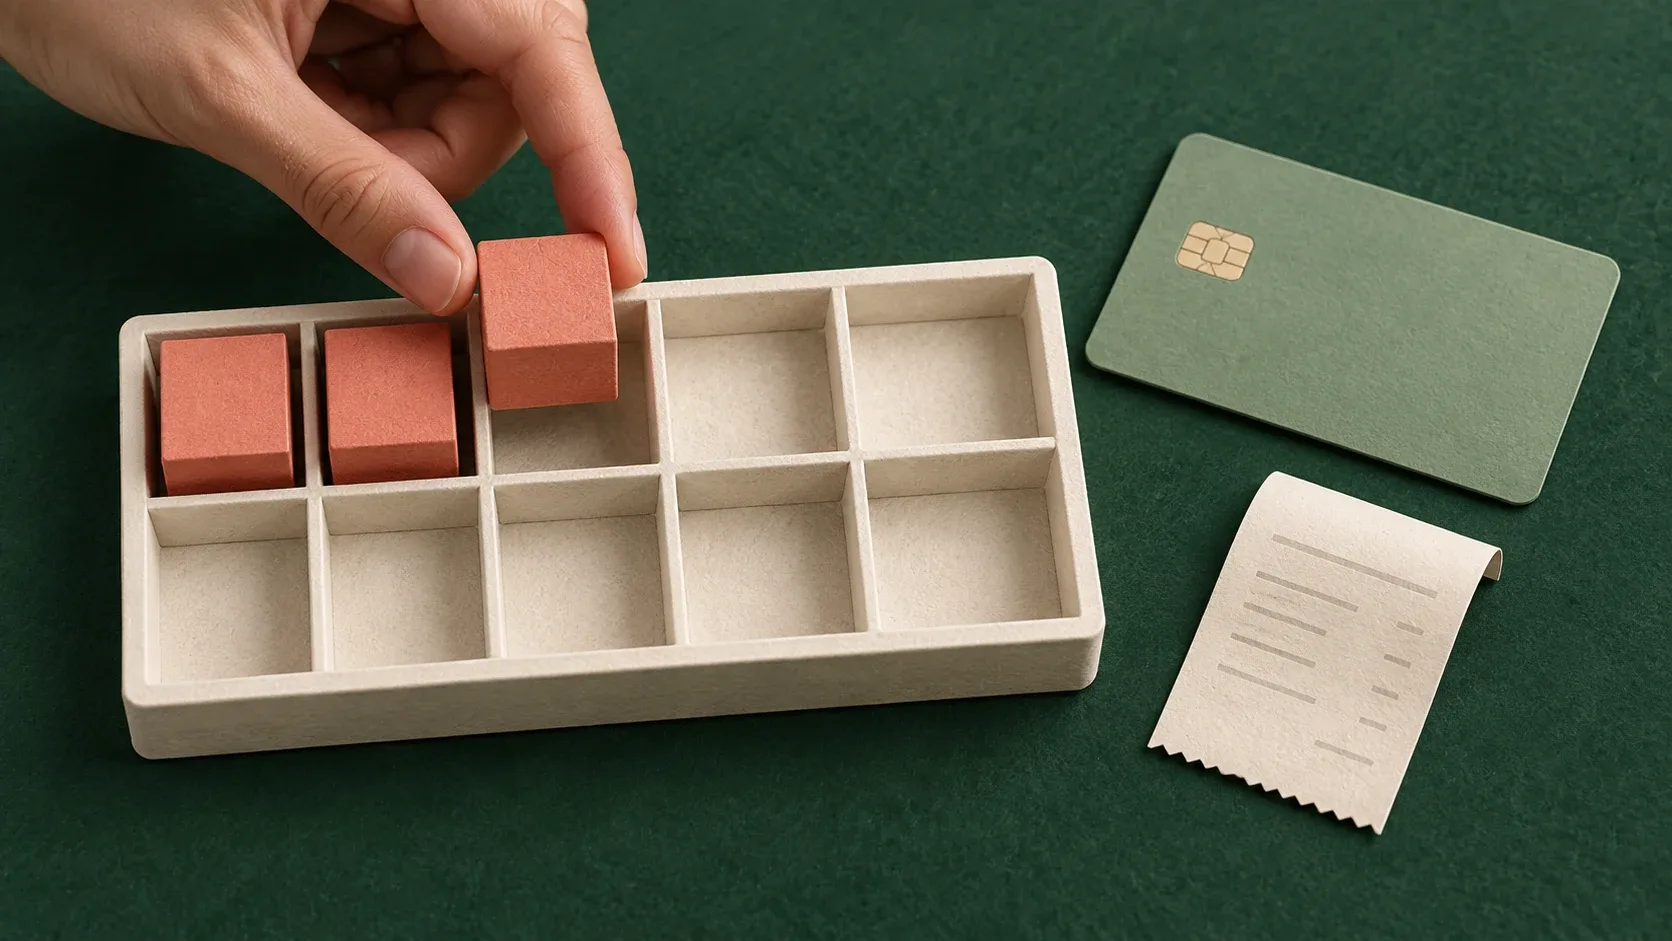
Una línea de crédito permite disponer de financiamiento hasta un límite autorizado. Puede ser útil para necesidades variables, pero debes comparar intereses, comisiones y condiciones de disponibilidad antes de usarla.
¿Qué es una línea de crédito?
Una línea de crédito es un acuerdo entre una entidad y una persona, que establece un monto máximo de dinero disponible para usar cuando lo necesite. A diferencia de un préstamo que se entrega en una sola disposición, el dinero no llega todo de golpe: el usuario puede disponer de él en partes, según sus necesidades del momento.
Cuando la línea es revolvente, la parte del pago aplicada a capital recupera disponibilidad conforme al contrato. Puedes hacer múltiples disposiciones dentro del mismo período autorizado sin solicitar un nuevo crédito cada vez. Puede haber intereses sobre el saldo dispuesto y comisiones independientes del uso, como anualidad o apertura.
Por ejemplo, si tu línea de crédito es de $10,000 MXN y usas $3,000, quedan $7,000 disponibles, sin considerar otros movimientos. Al amortizar esos $3,000 de capital, recuperas disponibilidad, siempre que la línea continúe activa. Intereses y comisiones se rigen por el contrato.
¿Cómo funciona una línea de crédito?
El ciclo de una línea de crédito tiene cuatro momentos: disposición, uso, pago y renovación. En una línea revolvente activa puedes volver a disponer conforme amortizas el capital.
El ciclo paso a paso:
- Disposición: accedes al monto que necesitas dentro de tu límite autorizado.
- Uso: realizas tus compras o pagos con los fondos disponibles.
- Pago: cubres el importe exigible dentro del plazo pactado; revisa también el pago para no generar intereses, si aplica.
- Renovación: la parte abonada a capital recupera disponibilidad; los pagos de intereses o comisiones no reducen capital.
La fecha de corte cierra el periodo del estado de cuenta; la fecha límite señala cuándo debes cubrir el importe exigible. No siempre tienes que liquidar todo el saldo para cumplir la obligación mínima, ni el mínimo garantiza evitar intereses. Revisa la fecha de corte y fecha límite de pago junto con los importes indicados en tu estado de cuenta.
Tipos de línea de crédito que existen en México
No todas las líneas de crédito funcionan igual. Las opciones de financiamiento varían según el perfil del usuario y la institución. Estas son algunas modalidades que puedes encontrar en México:
- Tarjeta de crédito revolvente. Permite disponer de una línea mediante compras u operaciones autorizadas. La parte de los pagos aplicada a capital recupera disponibilidad; intereses y comisiones no son capital.
- Línea de crédito en cuenta corriente. Algunos productos vinculan la línea a una cuenta corriente como sobregiro autorizado. Revisa si el producto admite tu perfil y qué operaciones autoriza.
- Línea de crédito empresarial. Las empresas la usan para pago de nómina, compra de inventario o gestión de liquidez en temporadas bajas. El emisor fija el monto autorizado conforme a su evaluación y a las condiciones del producto.
Una tarjeta es una forma de acceder a crédito revolvente. Puedes empezar comparando tarjetas sin anualidad, sin olvidar la tasa, otras comisiones y los requisitos de uso.
Diferencia entre línea de crédito, préstamo y tarjeta de crédito
Estos tres conceptos están relacionados pero no son intercambiables. Entender la diferencia te ayuda a elegir el producto adecuado según lo que necesitas.
| Característica | Préstamo personal de disposición única | Línea de crédito |
|---|---|---|
| Entrega del dinero | En una sola exhibición, al inicio | En partes, según necesidad |
| Plazo | El pactado en el contrato | El pactado; la reutilización depende de si es revolvente |
| Reutilización | Un nuevo préstamo requiere otra solicitud | Si es revolvente y sigue activa, el capital amortizado recupera disponibilidad |
| Costo | Intereses y comisiones conforme al saldo y contrato | Intereses sobre disposiciones y posibles comisiones adicionales |
| Uso habitual | Un gasto definido | Necesidades variables, sin exceder la capacidad de pago |
La tarjeta de crédito es un medio para acceder a una línea revolvente. El monto autorizado es la línea; la tarjeta es el medio de acceso. Si quieres entender mejor ese mecanismo, revisar cómo funciona una tarjeta de crédito aclara el ciclo completo con detalle.
En un préstamo de disposición única, el prestatario recibe el monto completo y lo devuelve conforme al calendario pactado. Una línea revolvente activa permite volver a disponer del capital amortizado sin gestionar un nuevo financiamiento cada vez.
¿Qué factores determinan el monto de tu línea de crédito?
El límite de tu línea de crédito no es fijo ni igual para todos. Cada institución evalúa tu perfil de forma independiente con base en varios criterios. Estos criterios pueden formar parte de esa evaluación:
- Historial crediticio. El emisor puede considerar tu historial de pago junto con otros datos de tu perfil. Un buen historial no garantiza un límite específico.
- Nivel de ingresos. Los requisitos para comprobar ingresos dependen del producto. Revisa qué documentos solicita el emisor y cómo evalúa tu capacidad de pago.
- Deudas activas. Los pagos de tus deudas comprometen parte de tus ingresos. Cada institución evalúa tu capacidad de pago con sus propios criterios.
- Política de incrementos. Cada emisor decide si ofrece un aumento y qué condiciones debes cumplir. Puede evaluar tu historial de uso y pago antes de ofrecerlo.
- Perfil de gasto. El emisor puede revisar cómo has utilizado otras tarjetas o créditos, conforme a sus propios criterios.
Si estás comenzando, conocer el score de crédito necesario para obtener una tarjeta te ayuda a saber en qué punto estás y qué factores puede considerar el emisor; el score no determina por sí solo el monto.
Cada institución aplica sus propios criterios de evaluación y no existe garantía de un monto específico sin revisar tu perfil completo.
Con el tiempo y un comportamiento de pago consistente, es posible solicitar un incremento en tu límite.
Cómo usar tu línea de crédito de forma responsable
Tener acceso a una línea de crédito es útil, pero usarla sin criterio puede generar deudas difíciles de controlar. Estos cinco hábitos te ayudan a aprovecharla sin comprometer tus finanzas personales:
- No uses el 100% del límite. Procura mantener saldos que puedas pagar sin depender de toda la línea. Ningún porcentaje garantiza una evaluación favorable. El uso de la línea puede formar parte de la evaluación del emisor, según sus propios criterios.
- Paga antes del vencimiento. Revisa cuándo debe acreditarse tu pago para cumplir la fecha límite. Cubrir el pago para no generar intereses puede evitar intereses ordinarios en compras elegibles; confirma qué operaciones quedan cubiertas. Otras comisiones se cobran conforme a sus propias condiciones.
- Revisa tu estado de cuenta. Verificar los cargos en cada ciclo te ayuda a detectar errores o cargos sospechosos antes de que generen costos adicionales.
- No uses la línea para gastos que no puedes cubrir en el siguiente ciclo. Si anticipas que no podrás pagar el total al vencimiento, evalúa si la compra es realmente necesaria en ese momento.
- Considera el costo real de cada disposición. Las tasas de interés o comisiones varían según el producto. Conocer ese dato antes de usar el crédito es parte central de una buena gestión financiera.
Si quieres entender exactamente cuándo pagas y cuándo no, revisar la lógica del pago para no generar intereses aclara cómo funciona el período de gracia en las tarjetas que contemplan esa condición.
Las condiciones de cada producto varían. Consulta los términos de tu institución antes de tomar decisiones financieras.
Preguntas frecuentes
¿Qué significa que una tarjeta tenga una línea de crédito de $10,000?
Significa que tienes disponible hasta $10,000 MXN para gastar con esa tarjeta. No recibes ese dinero en tu cuenta: solo puedes utilizarlo para compras o disposiciones hasta ese límite. Si usas $3,000 y los pagas, recuperas disponibilidad cuando se acredita la parte del pago aplicada a capital, conforme al contrato. Puede haber costos independientes del saldo utilizado. El monto autorizado solo define hasta dónde puedes llegar.
¿Cuánto tarda en recuperarse el crédito disponible?
Depende del medio de pago, de su acreditación y de cómo se aplique el abono. Consulta el plazo del emisor. Un pago parcial no repone toda la línea, y una cuenta bloqueada puede no permitir nuevas disposiciones aunque hayas pagado.
¿Usar toda mi línea de crédito afecta mi historial?
La proporción entre lo que usas y tu límite total se llama tasa de utilización. El emisor puede considerar el uso del crédito al evaluar tu perfil, junto con tu historial de pago y sus propios criterios. Ningún porcentaje garantiza una evaluación favorable.
¿Cuál es la diferencia entre línea de crédito disponible y límite de crédito?
El límite de crédito es el máximo autorizado; el disponible es la parte que puedes utilizar en ese momento. Si el límite es de $10,000 y hay $4,000 dispuestos, quedarían $6,000 sin considerar otros movimientos o retenciones. Al acreditarse un pago, solo su parte aplicada a capital recupera disponibilidad. Nuevas disposiciones siguen sujetas a la vigencia y condiciones de la línea.
¿Puedo pedir un aumento de línea de crédito en cualquier momento?
Depende de cada emisor: algunos permiten solicitarlo desde la app o el portal del cliente; otros lo evalúan automáticamente con base en tu comportamiento de pago. El historial de uso y pago puede influir en que recibas una oferta, junto con tu capacidad de pago y los criterios del emisor. Cumplir con buenos hábitos de pago no garantiza un aumento. Consulta las condiciones específicas de tu producto financiero antes de hacer la solicitud.
¿Una tarjeta de crédito sin historial puede tener una línea de crédito alta?
El monto autorizado depende de la oferta y de las condiciones del producto. Hay tarjetas garantizadas que permiten solicitar crédito sin historial previo y vinculan la línea con un depósito en garantía. Revisa el depósito requerido, el límite que te ofrecen y las condiciones para modificarlo. Construir historial no garantiza un aumento. Confirma a qué sociedad de información crediticia reporta el emisor.