Reembolso en tarjeta de crédito: qué es y cómo funciona
Sigue la devolución desde el comercio hasta el estado de cuenta y conserva sus comprobantes.

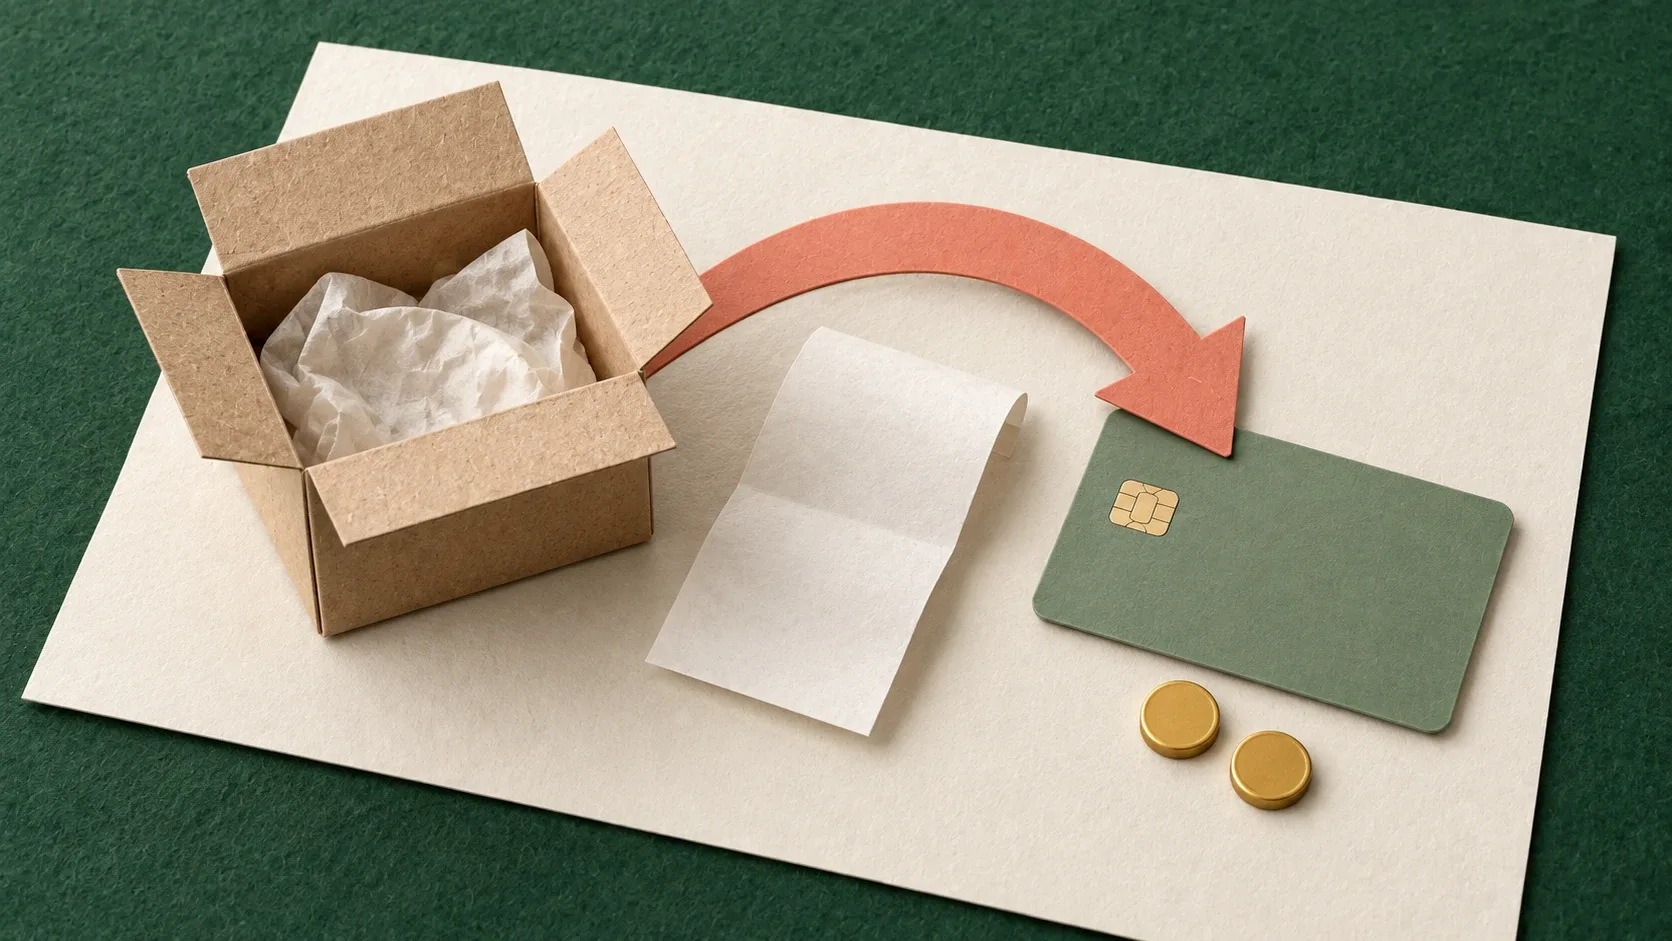
Compraste algo con tu tarjeta de crédito, lo devolviste o cancelaste el cargo, y ahora esperas que ese dinero vuelva. Pero no sabes exactamente a dónde va, cuánto tarda ni qué hacer si no aparece.
¿Qué es un reembolso en una tarjeta de crédito?
Un reembolso en tarjeta de crédito es la devolución de un monto a tu saldo cuando se cancela una compra o se revierte un cargo. Cuando la devolución se acredita a la tarjeta, reduce el saldo deudor o genera saldo a favor, según el caso. Confirma el destino del dinero y la forma de entrega antes de darla por recibida.
Conviene distinguir la devolución de una compra del cashback que ofrece un programa de recompensas:
- Devolución de compra: cancelaste un pedido, devolviste un producto o el comercio te hizo un ajuste. El importe aprobado puede corresponder al total o a una parte del cargo. Revisa cuánto se acreditó y cómo cambió tu saldo.
- Cashback: algunas tarjetas devuelven una parte de las compras elegibles conforme a las reglas de su programa. A esto se le conoce como cashback.
Una devolución puede reducir la deuda; el cashback puede entregarse como saldo separado, abono o recompensa canjeable. No presupongas que sustituye un pago de la tarjeta.
¿Cuánto tiempo tarda en reflejarse un reembolso?
No hay un plazo único para todos los reembolsos. Pide al comercio la fecha de procesamiento y consulta al emisor cuánto puede tardar en acreditarse. En algunos casos puedes ver el abono en tu saldo disponible antes de que aparezca en tu estado de cuenta del periodo.
Estos factores influyen en el tiempo de acreditación:
- El comercio: debe procesar la devolución desde su lado antes de que la red de pagos la transmita a tu tarjeta. Pide la fecha en que se autorizó y el comprobante de la operación.
- La red de pagos: una vez que el comercio libera el reembolso, la red lo procesa y lo envía al emisor de tu tarjeta.
- El emisor: es quien finalmente acredita el monto. El plazo depende de su proceso y de la operación.
- Fines de semana y días festivos: revisa si el plazo informado se expresa en días hábiles o naturales y qué calendario aplica; no conviertas un plazo particular en una regla para todos los reembolsos.
Si el comercio te dio un comprobante de devolución, guárdalo. Es tu respaldo si el reembolso tarda más de lo esperado.
¿El reembolso aumenta tu saldo disponible o reduce tu deuda?
Un reembolso acreditado puede reducir la deuda y recuperar crédito disponible. Si ya se emitió el estado de cuenta, consulta cómo se aplica al pago exigible: no supongas que sustituye el mínimo o que cancela una mensualidad a plazos.
Mientras lo esperas, mantén los pagos que correspondan. La fecha de corte determina en qué estado aparece el movimiento, pero no basta para saber cómo se imputará.
Ejemplo ilustrativo: si debías $2,000 MXN y se acredita una devolución de $500 MXN, sin otros movimientos ni cargos, la deuda quedaría en $1,500 MXN. El disponible puede recuperar esos $500 MXN; confirma el saldo y el importe exigible en tu cuenta.
Si ya se generó una comisión o cargo por pago tardío antes de que llegara el reembolso, ese cargo no necesariamente desaparece. Si crees que se generó por un error relacionado con la devolución, solicita una aclaración; no lo ignores.
¿Qué pasa si el reembolso no aparece en tu tarjeta?
Si venció el plazo informado y el reembolso sigue sin aparecer, es momento de actuar. El proceso recomendado es el siguiente:
- Verifica el plazo informado. Comprueba si se expresa en días hábiles o naturales y desde qué fecha empieza a contar.
- Revisa tu estado de cuenta completo, no solo el saldo disponible. A veces el reembolso ya aparece en el historial de movimientos aunque no lo veas de inmediato en el balance.
- Contacta al comercio. Pide el comprobante o número de referencia de la devolución. Revisa que identifique el importe, la fecha y la operación que se devuelve; una promesa de devolución no confirma que el abono ya llegó al emisor.
- Presenta una aclaración con tu institución financiera. Explica qué movimiento falta o es incorrecto y adjunta los comprobantes disponibles. Pide un folio, los requisitos y el plazo de respuesta aplicable a tu caso, y conserva copia del trámite.
No dejes vencer los plazos de aclaración de tu institución. Cuanto antes tengas el comprobante del comercio, más fácil será resolver el caso.
Reembolso vs. cashback: ¿son lo mismo?
No. Una devolución revierte un cargo; el cashback es una recompensa cuyo uso y forma de entrega dependen del programa.
| Reembolso por devolución | Cashback | |
|---|---|---|
| Origen | Cancelación o devolución de una compra | Recompensa por compras elegibles |
| Quién lo genera | El comercio donde compraste | El emisor de tu tarjeta |
| Cuándo aplica | Cuando procede la devolución o cancelación de la compra | En compras elegibles, según las condiciones del programa |
| Monto | El total o parte del cargo original | El monto o porcentaje previsto en el programa |
| Condiciones | Condiciones de la compra y derechos aplicables | Depende de las reglas de la tarjeta |
La devolución revierte total o parcialmente el cargo de una compra. El cashback depende de que cumplas las condiciones del programa; revisa también qué ocurre con la recompensa si devuelves la compra. Hay tarjetas que además no cobran anualidad y ofrecen cashback en compras elegibles: si quieres comparar opciones, aquí tienes un resumen de las tarjetas con cashback disponibles en México.
Reembolsos de compras a plazos
Si devuelves una compra a meses, confirma que el abono y la cancelación del plan se hayan aplicado correctamente. Puede aparecer un crédito a favor mientras las mensualidades siguen registradas. Conserva el comprobante y pide al emisor instrucciones para ajustar el plan.
Si la tarjeta fue reemplazada o cancelada, contacta al emisor antes de acordar otra forma de devolución con el comercio. No compartas códigos de seguridad con quien diga que los necesita para enviarte un reembolso.
Preguntas frecuentes
¿Un reembolso cancela las comisiones que ya se generaron?
No necesariamente. Verifica cuáles siguen siendo exigibles y solicita aclaración si un cargo se originó en un error. El reembolso por sí solo no permite dar por canceladas todas las comisiones.
¿Puedo recibir el reembolso en efectivo en lugar de que vaya a mi tarjeta?
Confirma con el comercio el medio de devolución autorizado y con el emisor cómo recibirás el abono. Si el comercio lo envía a la tarjeta original, no equivale a recibir efectivo de inmediato. Si la tarjeta fue reemplazada o cancelada, pide al emisor que rastree la devolución y explique el procedimiento; no presupongas que el dinero se perdió ni que se enviará a otra cuenta.
¿Qué diferencia hay entre un reembolso y una aclaración de cargo?
Un reembolso ocurre cuando tú devuelves algo voluntariamente o el comercio cancela un cobro. Una aclaración permite cuestionar un cargo no reconocido o un movimiento incorrecto, como un importe duplicado o una devolución pendiente. En ese caso, es tu institución financiera quien investiga y, si procede, revierte el cargo.
¿El reembolso aparece en mi estado de cuenta?
Sí. El reembolso se registra como un movimiento en tu historial de transacciones y aparece en tu estado de cuenta del período en que se acreditó. Si ocurrió después de tu fecha de corte, aparecerá en el siguiente ciclo.
¿Puedo solicitar un reembolso si pagué con tarjeta de crédito en una app de delivery o e-commerce?
Puedes solicitar la devolución por el canal oficial de la compra; que proceda y cómo se entregue depende del caso y de las condiciones y derechos aplicables. Confirma si la propuesta es un abono a tu tarjeta o saldo de la plataforma, qué restricciones tiene y si requiere tu aceptación. Consulta el estado de la devolución y el plazo de acreditación; no uses como referencia el calendario de otra plataforma ni el de un financiamiento distinto.