
- 1Conoce la tarjeta
- 2Requisitos y preparación
- 3Continúa con el emisor
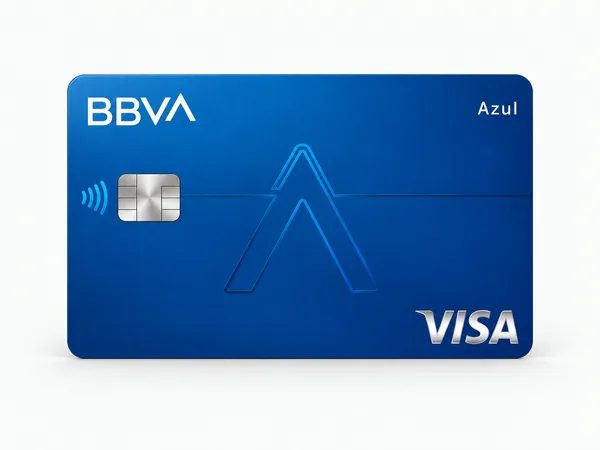
BBVA
BBVA Azul
Pon los puntos y la cuota anual en la misma comparación.
Lo esencial de BBVA Azul
Explora lo que aporta y las condiciones que conviene mirar de cerca.
¿Cómo usarías BBVA Azul?
Elige lo que más te importa y mira qué conviene considerar.
Qué puedes recibir por tus compras
9% en Puntos BBVA; excluye compras a meses sin intereses
Las compras a meses sin intereses no generan puntos.
Lo que puedes hacer desde la app
Control y código de seguridad (CVV) dinámico desde la app.
Revisa tus movimientos y fechas de pago; usar la app no sustituye pagar a tiempo.
Mira el costo de mantenerla
$748 MXN + IVA al año
Comisión anual; las bonificaciones requieren condiciones propias.
Los puntos necesitan una comparación en pesos
Azul BBVA puede resultar interesante si vas a utilizar sus puntos y valoras gestionar la tarjeta dentro de los canales del banco. Para decidir, compara compras que ya harías, no un gasto adicional motivado por acumular recompensas. Un porcentaje anunciado en puntos no equivale automáticamente al mismo porcentaje de devolución en efectivo. El beneficio depende de las condiciones y del uso que puedas darles. Frente a una tarjeta sin cuota, la pregunta práctica es si aprovecharías suficientes beneficios para justificar el costo que efectivamente tendría tu oferta, sin financiar compras solo para generar puntos.
Lo que conviene comparar
¿Cuánto cuesta mantenerla?
$748 MXN + IVA al año
¿Qué recibo por mis compras?
9% en Puntos BBVA; excluye compras a meses sin intereses
¿Puedo comprar a meses sin intereses?
En comercios y promociones participantes
¿Qué tasa se cobra al financiar?
59.52% anual promedio ponderada
¿Cuál es el Costo Anual Total (CAT)?
89.4% sin IVA
¿Cuánto cuesta retirar efectivo?
7% del monto + IVA
Las condiciones de tu oferta pueden variar. Confirma vigencia, comisiones y promociones antes de contratar.
Ventajas y límites: mira ambos lados
Desliza para contrastar lo que ofrece con lo que debes tener en cuenta.
La oferta importa tanto como el nombre
Una promoción de bonificación no debe sustituir la lectura de la cuota ordinaria. El canal de contratación y las condiciones de la oferta pueden cambiar lo que pagas, por lo que dos personas con una tarjeta del mismo nombre no necesariamente reciben el mismo incentivo. Si no tienes una bonificación aplicable, haz tu comparación con la cuota normal. Si sí la tienes, revisa su duración y las acciones necesarias para obtenerla. Una alternativa con menos recompensas puede ser más sencilla si buscas reducir requisitos de uso. Si vas a mantener saldo pendiente, compara primero intereses y comisiones, y después los puntos.
Compara BBVA Azul con otra tarjeta
Una prueba con tus gastos
Antes de valorar los puntos, elige una compra habitual y revisa dónde podrías utilizarlos después. Si el canje no encaja con tus gastos, no lo valores igual que efectivo. Contrasta ese beneficio con la cuota que pagarías sin una bonificación; así evitas depender de una promoción temporal para justificar la tarjeta.
Si no pagas el total, ¿cuánto puede costarte?
Las recompensas no compensan necesariamente los intereses. Haz una estimación con la tasa de tu oferta.
Estimar intereses de un mesContinuarás en este sitio web · Estimar intereses de un mes¿Qué es la anualidad de una tarjeta de crédito?Continuarás en este sitio web · ArtículoTambién puedes considerar
Son alternativas para contrastar costos, forma de uso y beneficios; no una clasificación por aprobación.
Banorte One Up
Compara los puntos con las condiciones para evitar cargos por inactividad.
Revisar costos y beneficiosContinuarás en este sitio web · Análisis de la tarjeta
Banamex Platinum
Valora los beneficios de viaje frente a una comisión mensual.
Revisar costos y beneficiosContinuarás en este sitio web · Análisis de la tarjeta
Nu
Una tarjeta sin anualidad: revisa qué cambia cuando financias una compra.
Revisar costos y beneficiosContinuarás en este sitio web · Análisis de la tarjeta