
Cómo crear tu plan de ahorro personal paso a paso
Convierte una meta en aportaciones, fechas y un seguimiento que puedas mantener.

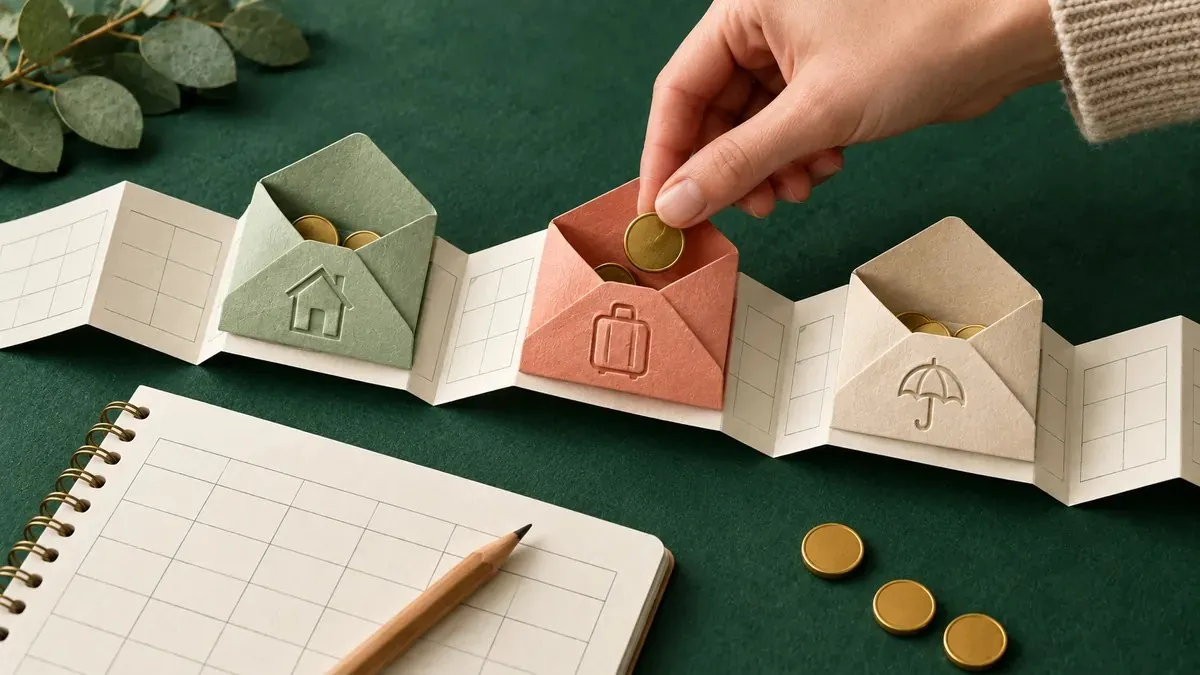
Un plan de ahorro convierte una meta en una cantidad que puedes apartar periódicamente. Para construirlo necesitas conocer tus ingresos netos, tus gastos y el plazo disponible; después podrás ajustar la meta a lo que realmente puedes sostener.
Cómo construir tu plan de ahorro en 7 pasos
Un plan de ahorro conecta ingresos, gastos y metas financieras en un sistema concreto. Cualquier persona puede construirlo, y es el punto de partida para un futuro financiero más sólido.
Paso 1. Define tus metas y su horizonte de tiempo
Antes de calcular nada, necesitas saber para qué estás ahorrando. Sin una meta concreta, el plan de ahorro no tiene dirección y el dinero separado tiende a reabsorberse en los gastos del mes.
Las metas de ahorro se organizan según el tiempo que tienes para alcanzarlas:
Desliza la tabla para comparar todas las columnas.
| Horizonte | Plazo | Ejemplos de metas |
|---|---|---|
| Corto plazo | Menos de 12 meses | Fondo de emergencia, dispositivo electrónico, viaje nacional |
| Mediano plazo | 1 a 3 años | Enganche de auto, viaje al extranjero, curso o certificación |
| Largo plazo | Más de 3 años | Enganche de vivienda, jubilación, educación de hijos |
Cada meta necesita un monto exacto y una fecha límite. No “ahorrar para el coche”, sino “reunir $30,000 MXN para enero del año que viene”. Para seguir el avance de una meta lejana, divídela en aportaciones y objetivos parciales que puedas revisar. Si tu meta es un viaje, empieza por estimar los rubros: nuestra guía para planear un viaje a Europa desde México muestra qué necesitas presupuestar.
Considera un fondo de emergencia, las deudas costosas y tus metas de largo plazo al asignar prioridades. Como referencia, el fondo puede cubrir de tres a seis meses de gastos esenciales, ajustado a tu situación; no necesitas abandonar el ahorro para el retiro mientras lo construyes. Si quieres reunir $15,000 MXN en 10 meses, necesitas apartar $1,500 al mes.
Paso 2. Calcula tus ingresos netos reales
Los ingresos netos son lo que entra a tu cuenta después de impuestos y descuentos. Esa es la cifra real con la que trabajas.
- Ingresos fijos: toma el neto de nómina directamente.
- Ingresos variables (freelance, comisiones, ventas): revisa varios meses, incluyendo periodos bajos, y utiliza una estimación prudente que puedas ajustar.
- Nunca planifiques sobre el ingreso bruto ni sobre tu mejor mes.
Si recibes aguinaldo, calcula por separado cuánto te corresponde antes de asignarlo a una meta. No lo trates como un ingreso disponible todos los meses.
Paso 3. Registra todos tus gastos mensuales
Clasifica tus gastos mensuales en tres categorías:
- Fijos: importes relativamente estables, como la renta. No todos los servicios o pagos de deuda tienen un monto fijo.
- Variables: supermercado, salidas, entretenimiento. Aquí está el mayor margen de ajuste.
- Estacionales: colegiaturas, seguros, mantenimiento. Divídelos entre 12 para obtener su equivalente mensual (ej: $6,000 MXN de seguro anual = $500 MXN al mes).
Registra tus gastos y compáralos con tus estados de cuenta. Puedes empezar con dos semanas, pero revisa también un mes completo y los pagos que no ocurren cada mes para no dejarlos fuera del presupuesto.
Paso 4. Identifica tu capacidad de ahorro
Capacidad de ahorro = ingresos mensuales netos − gastos totales
Si el resultado es negativo, primero necesitas ajustar gastos, ingresos u obligaciones. No financies un depósito de ahorro con deuda solo para cumplir una meta. Si tienes margen positivo, puedes empezar con una cantidad pequeña. La regla 50/30/20 sugiere destinar el 20% al ahorro, pero es una referencia, no una obligación. Elige un porcentaje sostenible y revisa cuánto acumularías en el plazo de tu meta; un porcentaje aislado no permite comparar resultados.
Paso 5. Asigna un monto mensual a cada meta
Divide el monto de cada meta entre los meses disponibles. Si la suma supera tu capacidad de ahorro, ajusta plazos antes de recortar gastos básicos.
Tip: transfiere el ahorro el mismo día que cobras, después de prever los gastos esenciales y pagos exigibles. Programarlo evita depender de lo que sobre al final.
Paso 6. Elige dónde guardar tu ahorro
El dinero de ahorro debe estar separado de tu cuenta de gastos. Puedes utilizar una cuenta o apartado identificado, según las opciones y costos disponibles.
Al elegir dónde guardarlo, considera:
- Disponibilidad: ¿necesitas poder acceder en una emergencia o puedes dejarlo bloqueado?
- Plazo: ¿meses o años?
- Rendimiento: ¿quieres que el dinero trabaje mientras espera?
Las opciones van desde cuentas de ahorro y depósitos a plazo fijo hasta herramientas financieras más complejas: fondos de inversión o instrumentos de ahorro para el retiro. Las reglas fiscales y de protección dependen del producto y del país; no traslades figuras extranjeras a un plan mexicano sin revisar su aplicabilidad. Si exploras opciones de ahorro e inversión, infórmate antes de elegir: todo rendimiento lleva asociado algún nivel de riesgo.
Si consideras una SOFIPO para ahorrar, entiende sus reglas de protección, liquidez y riesgo antes de elegir un producto.
Paso 7. Monitorea y ajusta cada mes
Revísalo cada mes con estas preguntas:
- ¿Llegué a la meta parcial del período?
- ¿Tuve un gasto imprevisto que debo reclasificar?
- ¿Cambió mi ingreso?
Si un mes no cumples, registra la diferencia y ajusta el monto o el plazo. Hay interés compuesto cuando los intereses se incorporan al capital y también generan intereses; separar dinero por sí solo no produce ese efecto. El resultado depende de la tasa, los plazos, los costos y los impuestos. Un calendario de aportaciones puede ayudarte a seguir el avance, sin obligarte a aportar más de lo que permite tu presupuesto.
Aparta el ahorro con un calendario
Esperar a fin de mes puede dificultar separar dinero. Si tu presupuesto lo permite, programa una transferencia al recibir ingresos y registra el avance. Revisa el monto cuando cambien tus obligaciones; automatizarlo no garantiza que siempre haya fondos suficientes.
Cómo integrar tu tarjeta de crédito en tu plan de ahorro
Las compras a crédito también deben formar parte del presupuesto. Aparta el dinero necesario para pagarlas y considera anualidad, intereses y otras comisiones.
Cuando la tarjeta perjudica el ahorro:
- La usas para cubrir gastos que no estaban presupuestados.
- La deuda se acumula y entender cómo se calculan los intereses se vuelve urgente.
- Cada mes, parte de tu capacidad de ahorro se destina a cubrir ese costo.
Cuando la tarjeta es una herramienta neutral:
- La usas solo para gastos que ya están en tu presupuesto.
- Realizas el pago para no generar intereses antes de la fecha límite.
- Compruebas que las recompensas, si existen, no se anulen por comisiones, intereses o compras innecesarias.
Pagar a tiempo el importe para no generar intereses evita los intereses ordinarios aplicables a esas compras, pero una tarjeta de crédito puede mantener anualidad u otras comisiones. Incluye esos costos en el plan.
Si ya tienes deuda, asigna parte de tu capacidad de ahorro mensual a liquidarla: compara el costo de mantenerla con el rendimiento esperado y el acceso que necesitas a dinero para imprevistos.
Un registro que puedes copiar
| Meta | Monto objetivo | Ya ahorrado | Plazo restante | Aportación por periodo |
|---|---|---|---|---|
| Ejemplo: fondo para imprevistos | $15,000 | $0 | 10 meses | $1,500 al mes |
- Meta
- Ejemplo: fondo para imprevistos
- Monto objetivo
- $15,000
- Ya ahorrado
- $0
- Plazo restante
- 10 meses
- Aportación por periodo
- $1,500 al mes
Copia estas columnas en una libreta o una hoja de cálculo. La aportación necesaria es el monto pendiente dividido entre los periodos disponibles, sin suponer rendimientos futuros. Añade una columna para el ahorro real y otra para explicar ajustes. También puedes elegir una plantilla de ahorro según la meta que quieres seguir.
Preguntas frecuentes
¿Con cuánto dinero puedo empezar un plan de ahorro?
No necesitas un monto mínimo para empezar tu plan. Puedes apartar $100 MXN al mes si es lo que tu situación permite hoy. Cuando mejore tu ingreso o reduzcas gastos, revisa cuánto puedes añadir a cada meta.
¿Cuánto del sueldo se recomienda ahorrar cada mes?
La regla 50/30/20 sugiere destinar el 20% del ingreso neto al ahorro. En la práctica, ese porcentaje depende de tu situación: nivel de deudas, gastos fijos y metas específicas. Compara el monto que puedes apartar con tus metas y plazos, sin convertir ese porcentaje en una exigencia. Define un porcentaje realista, comprométete con él y auméntalo cuando tu situación financiera lo permita.
¿Qué hago si un mes no puedo cumplir con mi meta de ahorro?
Si este mes no puedes aportar lo previsto, registra la diferencia y revisa el plazo. Retoma el monto habitual el siguiente periodo si tu presupuesto lo permite. Conserva el registro de lo que ya has ahorrado para ajustar el plan desde esa cantidad.
¿Es mejor ahorrar o pagar deudas primero?
Depende del costo de la deuda. Si tienes deudas con comisiones o intereses altos, liquidarlas primero es casi siempre más conveniente: compara el costo cierto de la deuda con el rendimiento incierto del ahorro o la inversión. La excepción es el fondo de emergencia: un colchón accesible puede reducir la necesidad de endeudarte otra vez, aunque su tamaño debe ajustarse a tus obligaciones y riesgos.
¿Cuál es la diferencia entre un plan de ahorro y un fondo de emergencia?
El fondo de emergencia es una meta específica dentro de tu plan de ahorro: dinero líquido para cubrir imprevistos sin recurrir a deuda. El plan de ahorro es el sistema completo que organiza todas tus metas, incluyendo el fondo de emergencia, objetivos de mediano plazo y metas de largo plazo como la jubilación o la vivienda. Uno es el contenedor; el otro, un elemento dentro de él.
¿Cada cuánto tiempo debo revisar mi plan de ahorro?
Una revisión mensual basta para verificar si cumpliste la meta parcial del período y si hubo gastos que reclasificar. Cada trimestre conviene una revisión más completa: evalúa si los plazos siguen siendo realistas y si aparecieron metas nuevas. Si tus ingresos mensuales o tus gastos fijos cambian de forma significativa, revisa el plan de inmediato, sin esperar al siguiente ciclo programado.